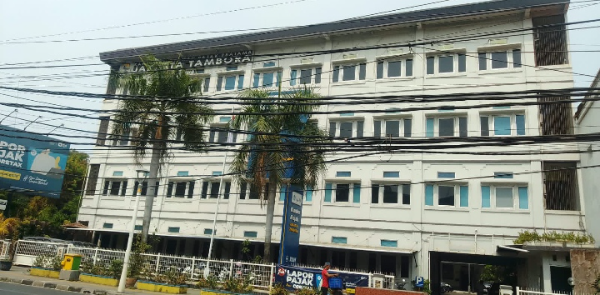
Adhyaksanews. -- --[ JAKARTA ], Kantor Pelayanan Pajak (KPP) Pratama Jakarta Tambora menemukan adanya kejanggalan serius dalam laporan keuangan sebuah perusahaan distributor plastik di jln P. Tubagus Angke 39 A. RT. 011. RW 02. Jembatan lima. Jakarta Barat
Temuan tersebut tertuang dalam Surat Permintaan Penjelasan atas Data dan Keterangan *Nomor: S-948/P2DK/KPP.0505/2026* yang ditandatangani Kepala KPP Pratama Tambora, Eko Hadiyanto. ( 21/10/2026 )
Surat tersebut ditujukan kepada Pimpinan PT. SAP selaku Wajib Pajak, untuk dimintai klarifikasi tertulis dalam waktu 14 hari kepada Sdr. Paulina Vika selaku Kepala Seksi Pengawasan KPP Pratama Tambora.
Berdasarkan hasil analisis data perpajakan, terdapat Tiga anomali utama dalam laporan keuangan PT. SAP :
*1. Tidak Ada Tempat Usaha di Neraca:* Di dalam Laporan Neraca perusahaan, tidak ditemukan akun aktiva tetap berupa tempat kegiatan usaha.
*2. Tidak Ada Biaya Sewa di Laba Rugi:* Di dalam Laporan Laba Rugi juga tidak tercatat adanya biaya sewa.
3. Tidak adanya nota Rincian penjualan dan Pembelian
Padahal, perusahaan yang diketahui ber-NPWP 84.368.087.7-033.000 dan beralamat di Tubagus Angke 39 A. Jembatan Lima Jakarta Barat ini merupakan distributor produk plastik merek Dragon & Nagamas yang pada Tahun Pajak 2022 tercatat memiliki *omzet penjualan sebesar Rp. 41 Miliar* dan berstatus sebagai Pengusaha Kena Pajak (PKP).
Logikanya, sebuah perusahaan distributor dengan skala penjualan puluhan miliar tentu adanya Laporan Keuangan setiap tahunnya dan melaporkan kegiatan usaha nya kepada KPP. Pratama Tambora. Kenyataan PT. S.A.P..tidak memiliki laporan keuangan setiap tahun nya dari tahun sebelumnya
Atas temuan tersebut, KPP Pratama Tambora mendalami lebih lanjut adanya indikasi ketidakpatuhan perpajakan yang lebih luas. PT. SAP sebagai PKP memiliki kewajiban untuk memungut Pajak Pertambahan Nilai (PPN) dari pelanggan dan menyetorkannya ke Kas Negara.
Dari hasil pemeriksaan awal, muncul bahwa :
- Terdapat PPN yang telah dipungut PT. S.AP ,namun belum disetorkan sepenuhnya ke Kas Negara;
- Penyampaian Surat Pemberitahuan (SPT) tidak sesuai dengan keadaan yang sebenarnya;
- adanya penerbitan dan penggunaan Faktur Pajak yang tidak berdasarkan transaksi yang sebenarnya.
Praktik PT. S.A.P, berkolaborasi dengan Oknum Pegawai Pajak yg sudah diketahui indentitas nya seperti memanipulasi laporan keuangan, membuat laporan ganda, dan memalsukan dokumen, jika terbukti, merupakan pelanggaran serius terhadap *Undang-Undang Nomor 28 Tahun 2007 tentang Ketentuan Umum dan Tata Cara Perpajakan (UU KUP).*
Kasus ini menimbulkan pertanyaan mendasar yang perlu segera mendapat penjelasan transparan dari pihak perusahaan kepada otoritas pajak:
*1.* Di mana sebenarnya lokasi fisik kegiatan usaha dan gudang dari perusahaan dengan omzet Rp. 41 Miliar tersebut, jika tidak tercatat sebagai aset maupun biaya sewa?
*2.* Bagaimana mekanisme pemungutan dan penyetoran PPN yang telah dilakukan selama ini?
*3.* Apakah Faktur Pajak yang diterbitkan selama Tahun Pajak 2022 telah sesuai dengan transaksi yang sebenarnya?
Pertanyaan-pertanyaan ini penting untuk segera dijawab dalam batas waktu 14 hari yang diberikan oleh KPP, demi menghindari eskalasi ke tahap pemeriksaan, penyidikan, dan penegakan hukum pajak yang lebih lanjut.
Pihak KPP Pratama Tambora diharapkan dapat menindaklanjuti kasus ini secara profesional dan tuntas, mengingat nilai transaksi PT. S.A.P ,yang besar dan potensi merugikan penerimaan negara.
Direktur jenderal pajak, Bimo Wijayanto sadar betul bahwa pajak adalah Tulang punggung Negara , ketika setorannya minim , Jangan harap pertumbuhan ekonomi nasional bisa bergerak cepat.
Untuk itu ,Bimo berjanji akan memantau penerimaan pajak tiap Minggu Langkah penting untuk mengejar target hingga akhir tahun anggaran 2026. " Setiap Minggu akan kami pantau, Kami akan Rekonsiliasi dalam Forum ALCO ( Asset and Liability Committee ) " kata Bimo di Kantor Pusat Direktorat Jenderal pajak ( DJP ). Jakarta Kamis ( 15/10/2026)
*TANGGAPAN PAKAR HUKUM TERKAIT KASUS PT. SAP DI KPP PRATAMA TAMBORA*
Menanggapi temuan KPP Pratama Tambora Nomor : S-948/P2DK/KPP.0505/2026 terhadap PT. SAP, Pakar Hukum Pidana Dr. Herman Hoff., memberikan pandangan yuridis sebagai berikut :
*1.Temuan Ini Sangat Fundamental dan Tidak Wajar Secara Bisnis*
"Sebuah perusahaan distributor dengan omzet Rp.41 Miliar yang di Neraca tidak memiliki akun aktiva tetap tempat usaha dan di Laba Rugi tidak ada biaya sewa, itu adalah anomali akuntansi yang sangat serius. Ini menimbulkan pertanyaan dasar : di mana sebenarnya kegiatan usaha itu dijalankan? Ini bukan sekadar kesalahan administrasi, ini indikasi adanya laporan keuangan yang tidak mencerminkan keadaan sebenarnya."
*2.Ada Potensi Pelanggaran Berlapis*
"Jika benar PPN sudah dipungut dari pelanggan namun tidak disetor ke Kas Negara, dan adanya dugaan Faktur Pajak fiktif, maka ini masuk dalam ranah Tindak Pidana Perpajakan sebagaimana diatur dalam Pasal 39 dan Pasal 39A UU Nomor 28 Tahun 2007 tentang KUP. Ancamannya adalah pidana penjara dan denda yang sangat berat. Menerbitkan faktur pajak tidak berdasarkan transaksi sebenarnya adalah delik materiil."
*3.Relevansi Dengan Target Nasional Rp750 Triliun*
"Pernyataan Dirjen Pajak Bimo Wijayanto bahwa negara masih harus mengejar Rp750 triliun adalah momentum.
Kasus seperti PT. SAP ini adalah contoh nyata di mana potensi penerimaan negara bocor.
Jika satu perusahaan saja di Jakarta Barat dengan omzet 41 Miliar diduga melakukan pengemplangan, bisa dibayangkan berapa besar kebocoran jika pola serupa terjadi di banyak tempat.
Inilah yang harus dipelototi tiap minggu seperti janji Pak Dirjen."
*4.Desakan Agar Diproses Cepat dan Terbuka*
"Surat P2DK dengan tenggat 14 hari itu adalah pintu pertama.
Jika dalam 14 hari Sdr. AS selaku pimpinan PT. SAP tidak bisa memberikan penjelasan yang logis dan didukung dokumen yang sah, maka KPP Pratama Tambora wajib meningkatkan statusnya dari Klarifikasi menjadi Pemeriksaan Bukti Permulaan (Bukper).
Jangan berhenti di surat-menyurat. Negara sedang butuh uang, penegakan hukum pajak harus menjadi prioritas."
Dr. Herman Hoff menutup dengan menekankan asas praduga tak bersalah tetap harus dijunjung tinggi, namun negara juga tidak boleh kalah oleh wajib pajak yang diduga nakal.
"Klarifikasi adalah hak wajib pajak. Tapi penegakan hukum adalah kewajiban negara untuk mengamankan APBN kita."
Hingga berita ini ditulis. Pihak Bareskrim Polri bersama KPP Pratama Jakarta Barat . KPP Pratama Tambora. Belum memberikan keterangan tertulisnya terkait PT S.A.P. Yg di duga sebagai Pengemplang pajak yang merugikan negara(*)
| Editor : Koni Setiadi